

Crédito: Imagem gerada por IA
Descubra os ajustes urgentes que as Secretarias de Finanças precisam fazer no cadastro tributário para a fase de testes do IBS na Reforma Tributária.
A regulamentação e implementação da Reforma Tributária sobre o consumo (Emenda Constitucional nº 132) entra em uma de suas etapas mais decisivas para a gestão municipal: o período de testes e calibração das alíquotas do Imposto sobre Bens e Serviços (IBS). Projetado para substituir gradualmente o ISS (municipal) e o ICMS (estadual), o IBS exige uma reestruturação profunda nas rotinas tecnológicas, operacionais e cadastrais das Secretarias Municipais de Finanças e Fazenda.
Para evitar inconsistências na apuração, perda de repasses no modelo de destino e gargalos na emissão de documentos fiscais pelos contribuintes locais, as prefeituras precisam realizar ajustes imediatos no seu cadastro tributário e mobiliário.
O que muda com o IBS no cadastro municipal?
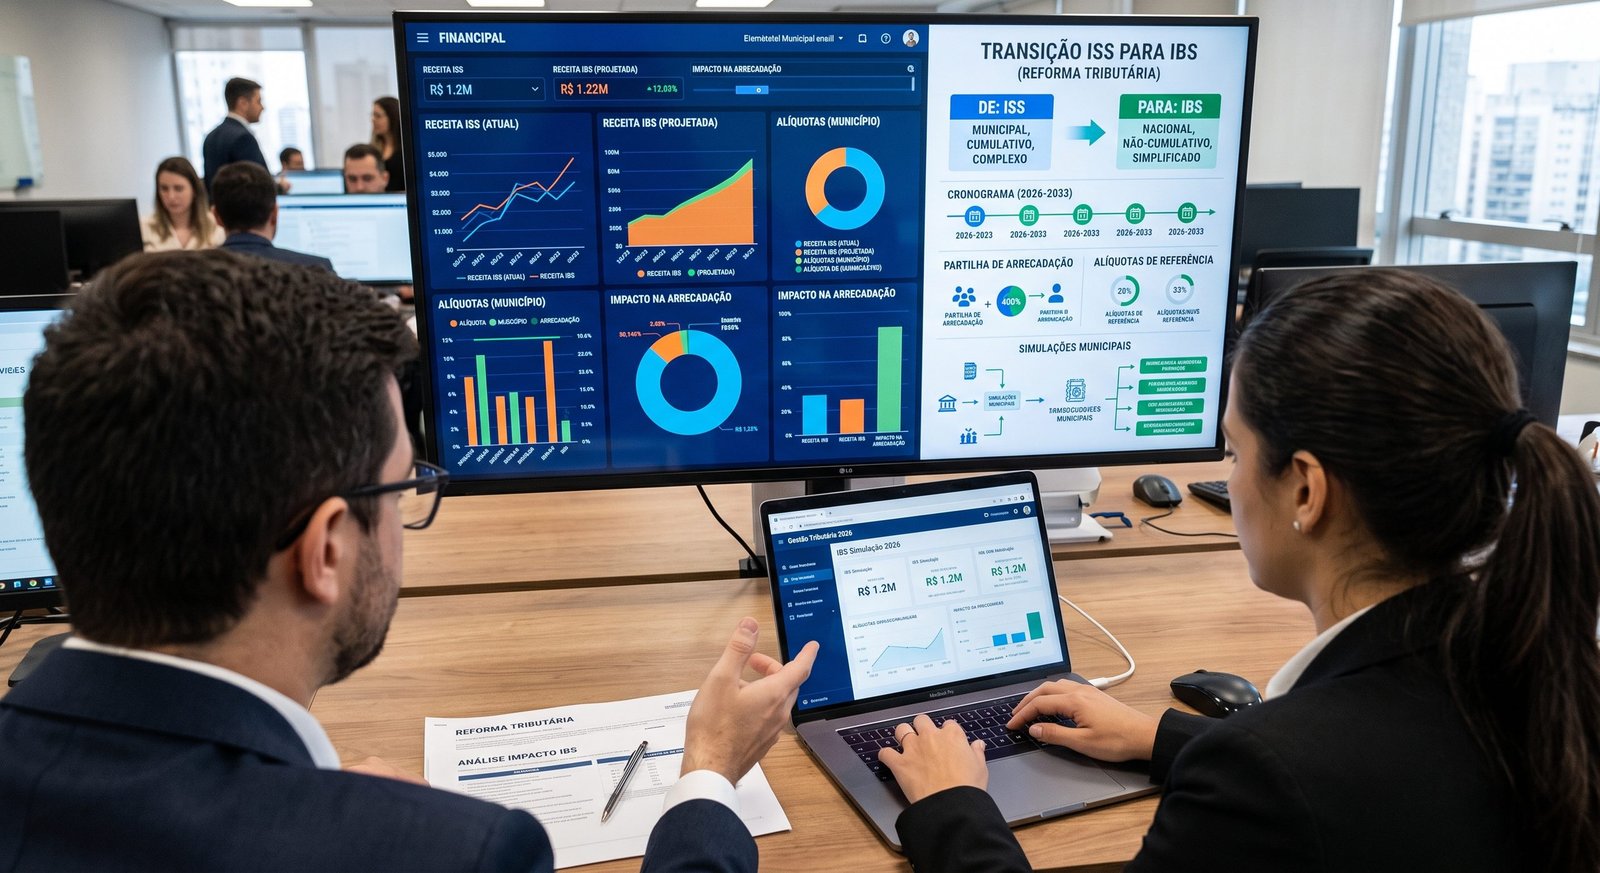
No modelo antigo, o ISS era cobrado na origem (onde o serviço era prestado) e gerido de forma autônoma por cada município através de legislações e alíquotas específicas. Com o IBS, o imposto passa a ser cobrado no destino (onde o bem ou serviço é consumido) e gerido de forma unificada pelo Comitê Gestor do IBS (CGIBS).
Essa mudança de paradigma exige que a base de dados da prefeitura fale exatamente a mesma “língua” do sistema nacional. As Secretarias de Finanças devem focar em três readequações urgentes:
Padronização do Cadastro Mobiliário (CNAEs e Atividades): Harmonização dos códigos de serviços municipais com a Classificação Nacional de Atividades Econômicas (CNAE) e com os códigos padronizados do IBS, eliminando divergências de interpretação fiscal.
Georreferenciamento e Código de Endereçamento Fiscal: Atualização rigorosa do endereço dos tomadores e prestadores de serviços. Como a arrecadação pertencerá ao município de destino do consumo, erros na codificação do Logradouro ou no Código IBGE do município resultarão na destinação incorreta do imposto.
Migração do Padrão da NFS-e Nacional: Conclusão da integração definitiva do sistema emissor local à Nota Fiscal de Serviço eletrônica (NFS-e) de padrão nacional, garantindo que as notas emitidas no município alimentem em tempo real o ambiente de testes do IBS.
A importância da fase de testes e a trava de receita
O período de alíquota de teste (conhecido como fase de “operação assistida”) não tem como objetivo principal a arrecadação financeira direta, mas sim a calibração das alíquotas de referência e o teste de estresse dos softwares de apuração e split payment (repartição automática no momento do pagamento).
Para as prefeituras, participar ativamente com dados limpos e atualizados nessa fase é vital:
Cálculo Preciso da Média Histórica: A participação de cada município na distribuição do bolo tributário do IBS levará em conta a retenção da arrecadação histórica. Inconsistências no cadastro durante os anos de transição podem rebaixar a cota-parte do município por décadas.
Identificação de Inadimplências e Omissões: O cruzamento de dados com a Receita Federal e os Estados revelará empresas que operavam no município sem o devido registro cadastral, permitindo a regularização passiva antes do fim do ISS.
Governança e representação no Comitê Gestor do IBS (CGIBS)
Paralelamente aos ajustes tecnológicos no cadastro, prefeitos e secretários de finanças devem acompanhar de perto a articulação política por meio da Confederação Nacional de Municípios (CNM) e do Fórum de Secretários de Finanças.
O Comitê Gestor do IBS conta com representação paritária entre Estados e Municípios para definir normas operacionais, julgar contenciosos administrativos e distribuir a arrecadação. A presença de auditores fiscais municipais capacitados no acompanhamento das diretrizes do CGIBS garante que as especificidades econômicas das cidades de pequeno, médio e grande porte sejam respeitadas.
Checklist de ação para o Secretário de Finanças
Para assegurar uma transição sem sobressaltos, recomenda-se a criação imediata de um Grupo de Trabalho (GT) da Reforma Tributária no município para executar as seguintes etapas:
Saneamento da Base de Dados de Contribuintes: Limpeza de cadastros duplicados, inativos ou com inconsistência no CNPJ/CPF e endereço.
Auditoria de Integração Tecnológica: Vistoriar os contratos de softwares de gestão tributária contratados pela prefeitura para exigir atualização nativa com o sistema do IBS sem custos adicionais.
Capacitação dos Auditores e Fiscais de Rendas: Promover treinamentos específicos sobre o funcionamento do imposto sobre valor agregado (IVA Dual), não cumulatividade e creditamento.
A preparação rápida do cadastro tributário municipal é o melhor investimento que o gestor público pode fazer hoje para blindar a receita futura do município e garantir os recursos necessários para a prestação dos serviços públicos da cidade.
Da Redação